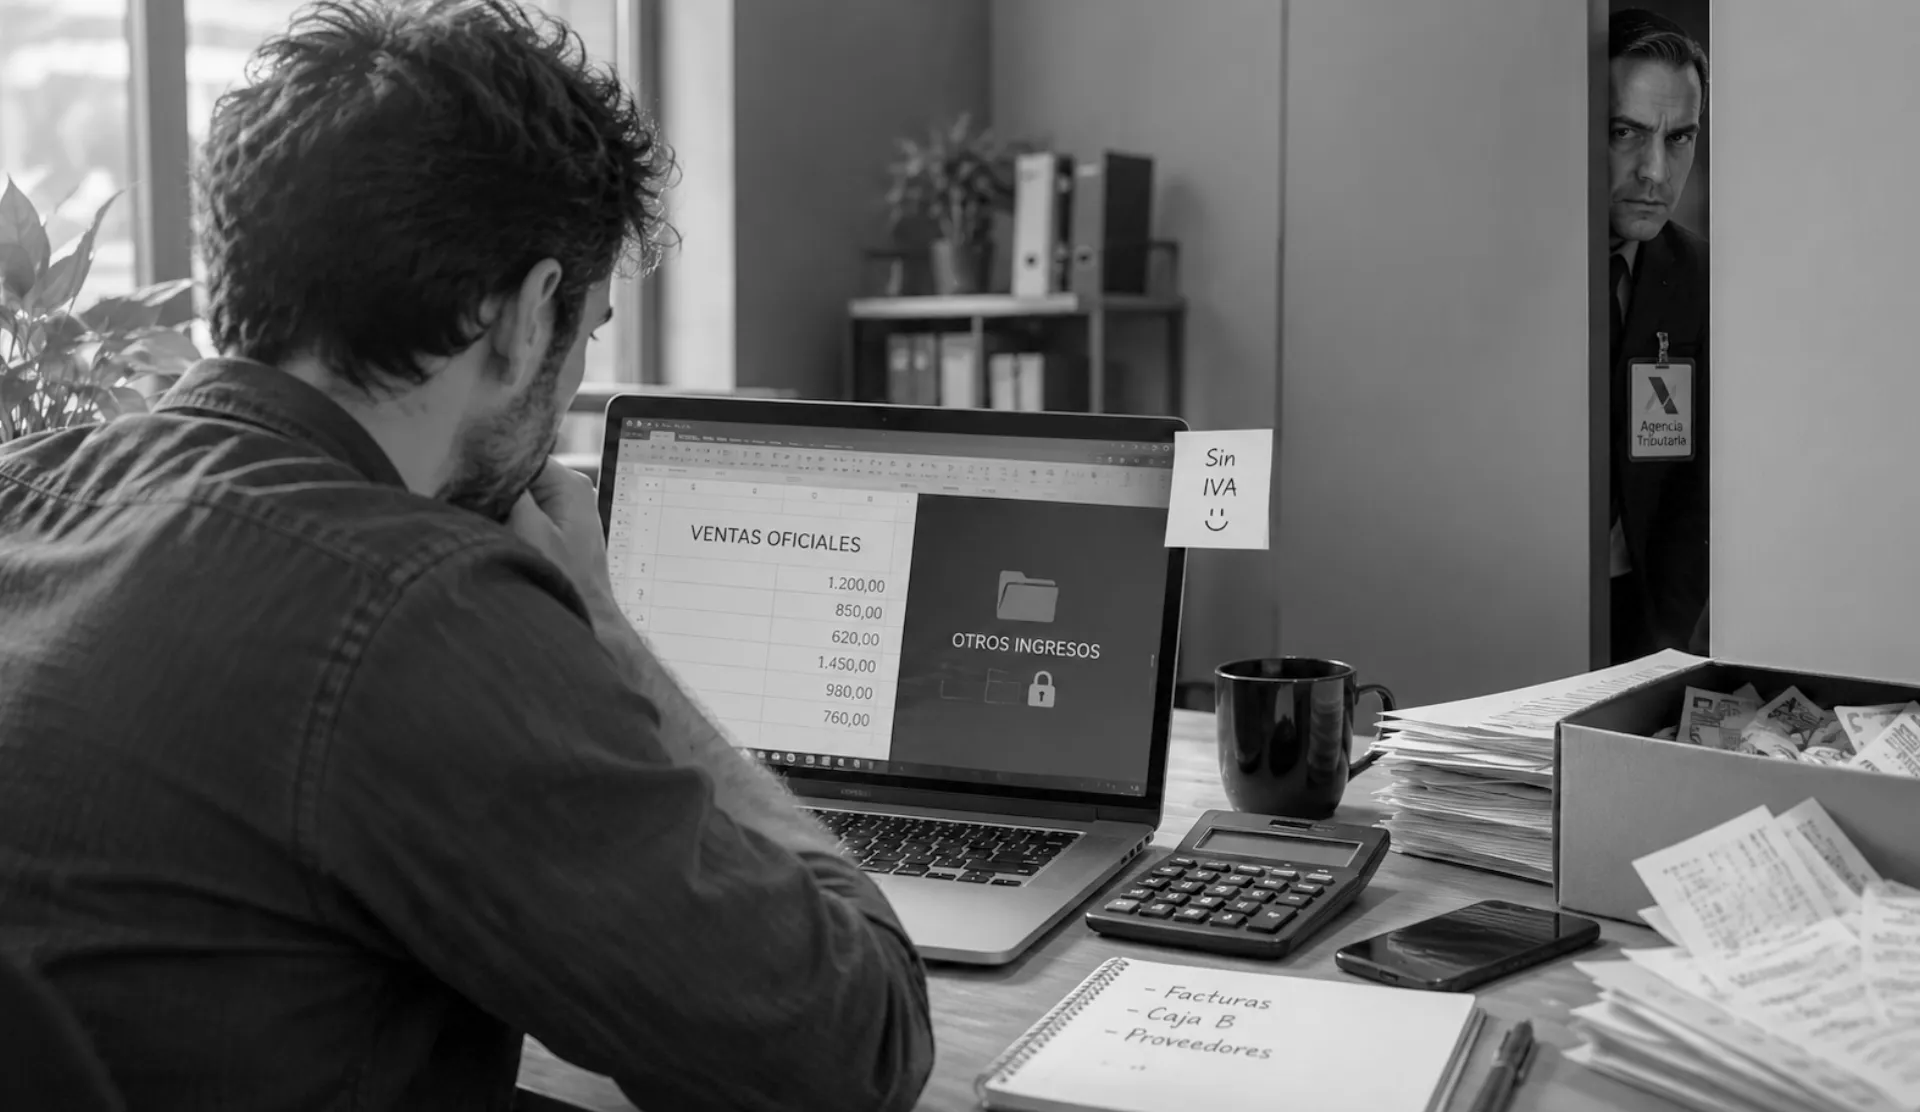
Cada año, miles de negocios emiten facturas y tickets con un programa que, además de cobrar, puede borrar ventas, alterar importes o llevar una segunda contabilidad sin dejar rastro. Ese tipo de programa tiene nombre: software de doble uso. Para Hacienda es una de las principales vías de fraude y economía sumergida. Para el negocio que sí cumple, es una competencia imposible de igualar.
La Ley Antifraude de 2021 ya prohíbe fabricarlo, venderlo y tenerlo, y Verifactu es la pieza técnica que la hace efectiva: obliga a que cada factura quede registrada, encadenada y verificable. Aunque el calendario se ha aplazado hasta 2027, hay un detalle que mucha gente pasa por alto: la prohibición del software de doble uso no se ha aplazado.
En este artículo te explicamos qué es el software de doble uso, cómo funciona Verifactu para acabar con él, qué fechas y sanciones te afectan y qué conviene hacer desde ahora.
En este artículo
Qué es el software de doble uso
Se llama así a los programas de facturación y TPV que tienen una doble cara. Hacen lo que dicen (emitir tickets y facturas, llevar la caja), pero además permiten alterar, borrar u ocultar operaciones sin que quede constancia. En la práctica, es la “caja B” hecha software.
Los trucos más habituales son:
- Borrar tickets o facturas ya emitidos después de cobrar.
- Modificar importes una vez cerrada la venta.
- Mantener dos versiones de la contabilidad, una para Hacienda y otra real.
- Ofrecer un “modo de formación” o una “segunda caja” que no se declara.
Para Hacienda, el problema es que esas ventas ocultas no tributan en IVA ni en IRPF o Impuesto sobre Sociedades. Para el negocio que cumple, es competencia desleal.
Por qué VeriFactu quiere acabar con él
La respuesta está en la Ley 11/2021 de lucha contra el fraude fiscal, desarrollada por el Real Decreto 1007/2023. El Reglamento VeriFactu regula cómo deben comportarse los programas de facturación (huella, cadena, QR, remisión opcional a la AEAT) con la intención de cerrar el paso al software de doble uso.
En concreto, el software debe garantizar que:
- Cada factura genera un registro que no se puede borrar ni modificar sin dejar rastro.
- Los registros se encadenan mediante una huella (hash), de forma que quitar uno rompe la cadena.
- Las facturas incluyen un código QR y un identificador único para que cualquiera pueda verificarlas. Las facturas deben estar registradas, firmadas digitalmente y llevar un QR y un identificador alfanumérico único.
- Opcionalmente, se envían a la AEAT en el momento de emitirlas (modalidad VeriFactu), lo que añade una garantía más.
Dicho de otro modo, VeriFactu no persigue a quien factura: le exige al programa que sea íntegro, trazable e inalterable.
Fechas: qué cambió con el aplazamiento
El Real Decreto-ley 15/2025, de 2 de diciembre, volvió a mover los plazos para los usuarios. Antes se había ampliado hasta el 1 de enero y el 1 de julio de 2026, y ahora, de momento, quedan así:
| Quién | Fecha límite |
|---|---|
| Contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027 |
| Resto (autónomos y otros contribuyentes) | 1 de julio de 2027 |
| Fabricantes y comercializadores de software | Sin aplazamiento: sus obligaciones siguen vigentes desde 2025. |
Conviene no confundirse con el aplazamiento, que solo afecta a cuándo tendrán que usar el sistema las empresas, pero la esencia sigue siendo la misma: software seguro, sin posibilidad de doble uso y con controles antifraude.
El error más común: “tengo hasta 2027”
Esta es la parte más importante del post. Retrasar Verifactu no suspende la Ley Antifraude de 2021, que está en vigor desde su publicación. Fabricar, comercializar o simplemente tener software que permita ocultar ventas o llevar doble contabilidad ya es ilegal y sancionable ahora mismo.
Hay que distinguir dos cosas:
- Tener software de doble uso: sancionable hoy.
- Usar un sistema adaptado a Verifactu: obligatorio en 2027.
Quien crea estar a salvo hasta 2027 puede estar ya incumpliendo. Las sanciones del artículo 201 bis de la Ley General Tributaria se imponen por ejercicio y, para el usuario, la infracción es la mera posesión o uso del programa no conforme, sin necesidad de demostrar una pérdida fiscal, con multas de hasta 50.000 euros por ejercicio.
Conclusión
VeriFactu no es un trámite más, es un cambio de filosofía en el que el programa de facturación deja de ser una caja negra y pasa a ser una pieza de control fiscal. Para quien factura con transparencia, es sobre todo una cuestión de elegir bien el software. Para quien dependía de la “caja B”, se acaba el margen.